
作 者 简 介
罗伯特·哈格斯特朗
美盛投资顾问公司首席投资策略师、董事总经理。他是美国最知名的以善于写作巴菲特及芒格思想理念而著称的作家,已出版九本投资图书,包括《纽约时报》畅销书《巴菲特之道》《巴菲特的投资组合》《查理·芒格的智慧:投资的格栅理论》,以及《NASCAR:驱动体育的商业》《侦探与投资者:来自传奇特工的未曾揭示的投资技巧》 等。
罗伯特本科与硕士均毕业于维拉诺瓦大学,并持有CFA证书。他与家人居住于美国宾夕法尼亚州维拉诺瓦。
目 录
引言:为什么选择这本书?
一、童年巴菲特
二、青年巴菲特
三、开始创业
四、伯克希尔·哈撒韦
五、购买企业的12个坚定准则
六、简单易懂
七、持续稳定的经营历史
八、良好的长期前景
九、管理层要理性
十、管理层坦诚对待股东
十一、摆脱惯性
十二、重视净资产回报率
十三、股东盈余
十四、利润率
十五、一美元原则
十六、确定企业价值
十七、低价买入
正 文
引言:为什么选择这本书?
巴菲特传奇式的成功有目共睹,投资界对巴菲特的价值投资众说纷纭。但有一点不能否认的是,巴菲特的人生过的相当精彩。不仅仅成为了全世界第二富有的人,而且是全世界捐款最多的人。最重要的是,他始终是一个快乐工作的人。直到现在,85岁高龄的巴菲特依然每天跳着舞步去上班。
他的成功绝不仅仅是投资的成功,而是哲学的成功。巴菲特具有独特的人生哲学,这一整套哲学保证了他挑战人生的同时享受人生。这本书并不是巴菲特的传记,而是对他思想的整理和研究。普通人未必照此选择股票,但可以以此借鉴我们的人生。
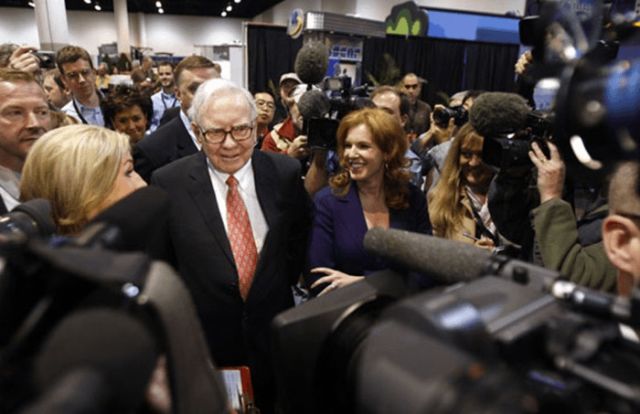
一、童年巴菲特
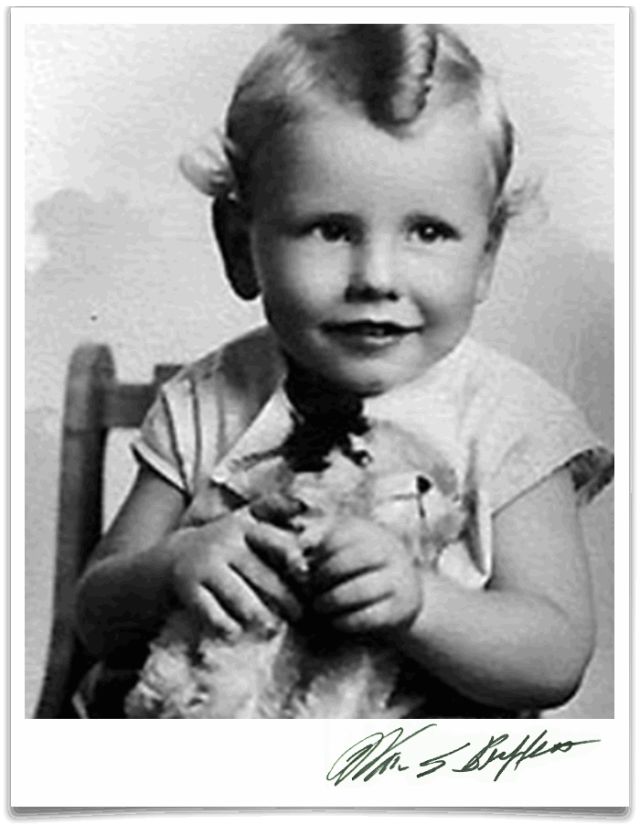
沃伦·爱德华·巴菲特,1930年8月30日出生在奥马哈市,直到现在他还住在奥马哈的老房子里。幼儿园时巴菲特就对数字着迷,6岁获得了第一个钱包。他以25美分批发6罐可口可乐,然后以每罐5美分出售,获得了20%的投资回报率。10岁时,父亲带他去了纽交所,见到了一系列成功人士。他爱上了股票。11岁,巴菲特以120美元进入股市。股市突然大跌,损失30%。当股票回升至40美元时,巴菲特赶紧卖掉了股票,赚了5美元。但接下来那只股票飙升至202美元。巴菲特学会了第一课:耐心。13岁时巴菲特和朋友合伙花了25美元买了弹子机放在理发店里赚钱,第一天赚了4美元,很快规模扩大到7台,这样每周巴菲特能赚50美元。高中毕业时,巴菲特攒了9000美元。
二、青年巴菲特
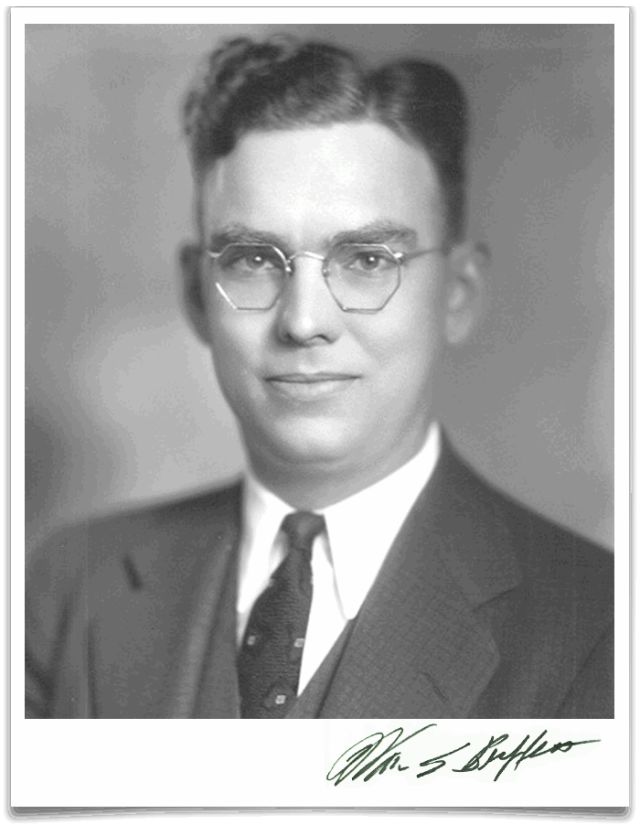
巴菲特本来不想上大学,但父亲不同意。最终他上了宾夕法尼亚大学沃顿商学院,两年后转学到内布拉斯加大学,一年修完14门功课。1950年毕业,不满20岁。这时,他看到了本杰明·格雷厄姆的新书《聪明的投资者》“就像看到了一道光!”他立刻到了纽约,加入格雷厄姆在哥伦比亚大学商学院的课程。在这里,巴菲特学会了价值投资。巴菲特得到了格雷厄姆课程的第一个A+。随后巴菲特在格雷厄姆的公司工作,和他一起工作的还有比尔·鲁安,这个人创立了红杉基金。
三、开始创业
在巴菲特25岁时,格雷厄姆决定退休,解散了公司。巴菲特成立了合伙公司,7个有限合伙人,共投资10.5万美元,巴菲特作为一般合伙人,出资100美元。如果年回报率在6%以下,收益将全部归有限合伙人,超过6%的部分,巴菲特获得25%。在第一个5年,道琼斯指数上升75%,巴菲特的成绩是251%。
1962年,巴菲特成立了一个新的合伙企业。第二年巴菲特投资了1300万买入估价大幅下跌的美国运通,随后两年股票涨到原来的三倍,巴菲特净赚2000万美元。巴菲特开始收购和控制企业,其中包括伯克希尔·哈撒韦公司。1969年巴菲特解散了合伙企业,转而控制了伯克希尔·哈撒韦公司,这是一家棉花制造厂。
四、伯克希尔·哈撒韦
巴菲特一开始是想把棉花业务做起来的,但一直收效甚微。一直到1985年6月,巴菲特关闭了纺织厂,结束了这项百年业务。1967年,伯克希尔出资860万美元收购了国民赔偿公司和国民火灾海上保险公司。巴菲特一直很喜欢保险公司,1991年巴菲特还收购了盖克保险公司。1998年收购了通用再保险,花了160亿美金。他聘请毕业于IIT的阿吉特管理保险公司,在2009年年报中,巴菲特写到“如果我、芒格和阿吉特同在一条沉船上,你只能救一个人,请游向阿吉特。”
今天,伯克希尔·哈撒韦由三个业务组成:保险、资本密集型业务(能源、铁路等)、制造服务零售业务(从棒棒糖到喷气飞机)。2012年,这些业务提供了108亿美元的盈利,市值876亿美元。在过去的48年里面,公司账面价值从每股19美元增长到114214美元,年复合增长率19.7%。同期标准普尔增长率为9.4%。
五、购买企业的12个坚定准则
巴菲特认为在投资时要以企业分析师的眼光,而不是市场分析师的眼光,也不是宏观经济分析师的眼光,更不是股票分析师的眼光。这意味着,巴菲特首先是一个企业家。巴菲特选择企业有以下准则:
企业准则:企业是否简单易懂?企业是否有持续稳定的经营历史?企业是否有良好的长期前景?
管理准则:管理层是否理性?管理层对股东是否坦诚?管理层能否抗拒惯性驱使?
财务准则:重视净资产回报率而不是每股盈利;计算真正的股东盈余;寻找具有高利润率的企业;每一美元的留存利润,至少创造一美元的市值。
市场准则:必须确定企业的市场价值;相对于企业的市场价值,能否以折扣价购买到?
六、简单易懂
巴菲特了解旗下所有企业的营收、成本、现金流、劳资关系、价格弹性,以及资本配置的需求,他只选择在他智力范围内能够理解的企业。投资成功并不是靠你懂多少,而是认清自己不懂多少。“在自己的能力圈内投资,这并不是圈子多大的问题,而是你如何定义圈子的问题。”
华盛顿邮报、盖克保险公司、大都会、可口可乐、富国银行、通用动力公司、美国运通、IBM、亨氏食品,这九大企业的业务模式都很清晰明确。
七、持续稳定的经营历史
巴菲特不仅规避复杂,他还规避陷入麻烦的企业,经历重大变化的企业会增加犯错的可能。最好的回报来自多年稳定经营提供同样产品或服务的公司。巴菲特几乎不关注热门股,如果一家企业展示了持续稳定的经营历史,年复一年提供同样的产品和服务,推测其持续成功就是合理的。一个合理价格的好企业,比便宜价格的坏企业更有利可图。
八、良好的长期前景
巴菲特把企业分为两类:少数伟大的企业和多数平庸的企业。
他定义特许经营权企业的特点:1被需要或渴望;2无可替代;3没有管制。
这种公司具有价格弹性,它令企业能够获得超出平均的资本回报。这些伟大的企业都有“护城河”,就是竞争优势。普通企业只能在价格上竞争,最佳方式是成为低成本供给者。这类企业能健康赚钱的唯一时机是供给短缺的时期,但这一因素极难预测。
九、管理层的重要性
配置公司资本的能力,是管理层最为重要的能力,因为这将决定股东的价值。公司在成熟阶段会产生额外的现金。如果这些现金保留在企业内部能产生高于平均的资产回报率,高于资金的成本,这是符合逻辑的。如果保留的现金投资于那些低于平均回报的项目,则是非理性的。通常,那些不断投资于低回报项目的管理层认为这是暂时的,他们相信凭管理就能令企业增加盈利,股东们往往任其发展。
有时候管理层为了保持增长会通过并购其他公司购买增长。这时风险会更大。巴菲特认为,如果资金不能投资于超越平均回报率的项目,唯一合理的做法就是分给股东。具体做法有两种:分红或者回购股票。在巴菲特投资的上述9家企业中几乎都出现过回购股票的现象。
十、管理层坦诚对待股东
巴菲特认为管理层需要报告数据,无论是会计报表之内还是之外的,这些数据要回答三个问题:
1 公司的大致估值?
2 公司有多大可能性达到未来目标?
3 鉴于过去的表现,管理层干的如何?
巴菲特称赞那些有勇气公开讨论失败的管理层。巴菲特相信,坦率的品质会令管理层至少与股东一样受益。“在公众场合误导他人的CEO,私底下也会误导自己。”
十一、摆脱惯性
当惯性来临时,理性经常枯萎。惯性的表现有以下几个方面:
1 拒绝改变当前的方向;
2 闲不住,仅仅为了填满时间,通过新项目或并购消化手中的现金;
3 满足领导者的愿望,无论其多么愚蠢,下属都会准备好可行性报告;
4 同行的行为引起没头脑的模仿。
无力抗拒惯性驱使,常常是因为公司股东不愿意接受基本面变化的事实。很多人宁愿购买新的公司,也不愿直面现有的问题。
巴菲特曾经在课堂上展示了37个失败的投资银行,各自都具有很多优势,但失败的原因只有一个,就是对他人的盲目模仿。
巴菲特识别管理层的小窍门:回顾过去几年的年报,尤其是管理层发表过的对未来的策略。然后比照今天的结果,看看实现了多少?过去的策略和现在的策略有何不同?他们的思想如何变化?
管理层很重要,但再好的管理层也无法挽救一个“制造马鞭的企业”,所以企业财务准则更加重要。
十二、重视净资产回报率
分析师们常常以每股盈利来衡量一个公司的表现。但巴菲特认为每股盈利是一个过滤嘴,因为公司会留存上一年度的公司部分盈余,这样每股盈利自然就增加了。衡量公司年度表现,巴菲特倾向于净资产回报率,就是盈利除以股东权益。股东权益以成本计算,而不是市值。其次还要剔除非经常性项目,因为这不是正常状况。
同时,一家优秀的企业应该在没有负债的情况下也能创造良好的回报。那些依靠高杠杆负债而产生高回报的企业令人担心。
十三、股东盈余
相对于现金流,巴菲特更喜欢使用股东盈余——一家公司的净利润,加上折旧、损耗、摊销,减去资本支出和其他必需的营运资本。巴菲特承认,股东盈余这项指标无法提供精确的数字。计算未来的资本支出经常只能预估,他引用凯恩斯的名言:“宁要模糊的正确,不要精确的错误。”
十四、利润率
提高利润里最佳的方法是控制成本。因此,巴菲特很喜欢那些节俭的经理人。巴菲特自己也是节俭的楷模。伯克希尔-哈撒韦公司没有法务部门,也没有公关部门或者投资者关系部,没有MBA员工组成的收购兼并策略规划部门,税后成本不到营运利润的1%,是同等规模公司的1/10。
十五、一美元原则
巴菲特创造了一个指标,不仅可以迅速测试出公司的吸引力,而且能衡量公司管理层为股东创造价值的成果。这个指标就是“一美元原则”:公司每留存一美元的利润,至少应该创造一美元的市场价值。如果市值的提升超过留存的数字,就更好了。这个原则可以帮助我们在股市里挑选出优秀的企业。
十六、确定企业价值
一些人喜欢用简单的方法确定公司的价值:低市盈率、低市净率和高分红率。但巴菲特相信“一个公司的价值决定于在其生存期间,预期产生的所有现金流,在一个合理利率上的折现。”这样你只要确定两个变量:现金流和合适的贴现率。巴菲特只使用美国政府长期国债的利率作为贴现率。例如,华盛顿邮报1973年的股东盈余是1040万美元,国债利率是6.81%,公司的价值就是1040万除以6.81%,是1.5亿美元。
十七、低价买入
如果巴菲特算出股价仅仅略微高于内在价值,他是不会买的。因为公司只要未来经营出现波动就会导致亏损。反之,如果内在价值与股票价格之间的安全边际足够大,风险就小很多。巴菲特运用安全边际理论,以低价买到杰出的公司,然后,当市场纠正其错误回归正常时,伯克希尔就将获利。
巴菲特投资10.23亿美元买入可口可乐,买入期间可口可乐的估值平均151亿美元左右,巴菲特计算的估值是207亿美元,或381亿美元,或483亿美元。(根据不同的增长预期)巴菲特的安全边际从保守的27%到乐观的70%。
结 语
巴菲特的成功是因为他玩的是完全不同的游戏,在这中间,耐心是最为重要的。在这个快节奏的世界里,巴菲特有意识地放慢节奏。他说:“时光的最佳之处在于其长度。”
巴菲特说市场就像玩牌,如果你玩了一段时间还不知道谁是输家,那么你就是那个人。
演讲实录
大家晚上好,今天跟大家讲一本特别棒的书,叫作《巴菲特之道》。
我前两天看这本书,被一个做基金的朋友嘲笑。他说,你还看巴菲特的东西?巴菲特那方法在中国根本就不灵。为什么呢?人家巴菲特那是美国的股市,你可以根据公司的价值什么的去选股,但是中国的股市你没法弄,根据价值投资会死得很惨。他是一个非常专业的做投资的人,他给我这样的建议。
然后也有人说,巴菲特跟你说的这些东西未必是真的,比如巴菲特经常给你讲价值投资,跟你讲什么,但他实际的操作可能根本不是咱们所想象的,因为他的资金那么大,他在美国呼风唤雨,他才能够做到那些东西。
我不是一个专业炒股票的人,所以我对这个倒无所谓。为什么咱们要学一下巴菲特呢?我觉得这人挺了不起的。
首先,作为一个老人家,他是1930年出生的,到现在有85岁了。85岁高龄的人跟他那个90岁高龄的查理·芒格,就是他的合伙人,两个人还在亲力亲为地工作,每天开心地工作。巴菲特有一句名言:我每天是跳着华尔兹的舞步去上班的。高兴了,每天去上班都觉得特别开心。当然,这跟他挣很多钱可能有关系。
然后他把自己的钱做了人类历史上最大的一次捐赠。他是有巴菲特基金的,但他没有捐给自己的巴菲特基金,他把它捐给了比尔·盖茨和梅琳达基金,就是给了他最好的朋友。因为他认为,那个基金会运作得可能比他的更好,所以他就把自己大量的财富全部都捐给了别人。这个老人家的确非常传奇,他的投资业绩是一方面,更重要的是人生的态度,他的智慧。所以我们来研究一下《巴菲特之道》。
这本书不是他的传记,而是这个作者跟踪了他特别多年,专门研究巴菲特,然后写下的关于巴菲特思想的整理。所以我觉得,读了之后,不但会对投资有所帮助,更重要的是对我们怎么思考人生这件事情都会有所帮助,普通人也可以学一学巴菲特。
那么咱们首先简单地回顾一下巴菲特的人生。童年的时候特别有意思。巴菲特是1930年8月30号出生在美国的奥马哈市,他在奥马哈市买了一个房子,然后一辈子就在那一个房子里边住,一直住到现在,也没有想过搬去纽约,或者搬去什么别的地方。
幼儿园的时候,巴菲特就对数字着迷。这小孩特别逗,他经常跟一帮朋友坐在路边,就看那个车牌号,然后就研究哪些车牌号出现得比较多,或者计算车牌号的加法这些东西。他甚至把报纸找来,一群小孩在那儿搜集数字,看报纸上出现哪个数字的概率会比较大,就天天数这个,这真是有意思。
6岁的时候,巴菲特得到了人生第一件特别重要的礼物,他的姑姑送给他一个钱包。有了这个钱包以后,巴菲特觉得这太有意思了,这里边可以放钱,然后他就开始想办法往里边放钱。他的办法是什么呢?
一个6岁的孩子,各位,他花25美分批发来6罐可口可乐,从那时候他就喜欢可口可乐。批发来6罐可口可乐之后,在路边,他以每罐5分钱的价格出售,那五六就变成三十了,他就获得了20%的投资回报率。巴菲特从6岁开始经商,批发可口可乐,然后一罐一罐地卖出去,这简直不可思议。
然后在10岁的时候,他爸爸带他去了纽交所。为什么去纽交所?他爸本来是带他去纽约旅行的,然后问他说想去哪儿,他说想去大都会博物馆,想去什么地方,然后他就说,我要去纽交所看看。很奇怪,一个10岁的小孩要到纽交所里边去参观一下。他爸爸也是有一些人脉关系的,把他带到纽交所之后,让他见识了特别多的牛人,其中还包括像高盛公司的创始人等等,他那时候都见到了。
然后巴菲特对于股票的变化特别着迷,看到很多人在那儿买股票,卖股票,然后举手喊他报价什么的,巴菲特觉得这一切真是太棒了。他的舅舅就在纽交所工作,就跟别人讨论这个股票是涨还是跌,然后有人说做空,有人说能涨等等,然后巴菲特就不断地听,这时候他就开始对股票着迷了。
那么他是什么时候开始赚钱的呢?在巴菲特11岁的时候,他自己卖可乐什么的赚了120美元,他用这120美元入市,拉他姐姐,他姐姐也是120美元,然后两个人投资进去,买了三股股票。这三股好像是类似于美国什么国民建设之类的股票,就是在美国做基础建设的这么一个股票。
买进这个股票以后,姐弟俩就特别紧张,然后天天盯着那个股价的变化。后来那个股价就大跌,亏损了30%。然后巴菲特特别痛苦,痛苦在哪儿呢?他的姐姐天天来找他要钱,他姐姐说,你那钱到底哪儿去了,你什么时候还给我?所以巴菲特内心特别痛苦和纠结。
后来又涨了,然后那个股票就涨回来,他是120块钱买了三股,所以差不多就30多块钱一股买的,然后涨到40美元的时候他就赶紧卖了。因为钱好不容易回来了,他就把那个钱卖了。卖了以后,一共就赚了5块钱。
结果痛苦的事发生了,就是这个股票涨起来了以后,一直涨到了202美元。巴菲特简单地算了一下,损失了好几百块。所以他一算,这好几百块,他靠打工得经过几年的时间才能够赚得回来。尽管他卖可乐已经是经商了,但是用这种方式挣钱,得好几年才能够挣回这几百美元,而他现在一个错误的判断就导致他一下子损失了好几百美元。
这事刺激了11岁的巴菲特,他在那时候学会了人生投资的第一件重要的事,就是耐心。耐心是投资股票最重要的一个情商,巴菲特在那时候打下了深深的烙印,卖得实在是太早了。
在13岁的时候,巴菲特又干了另外一个生意。13岁的小孩联合他的一个朋友,花25美元买了一个弹子机,就是大家见过的那种,一拉开就嘣叮叮叮弹的那个东西。买了这个弹子机,然后跟一个理发师商量说,我把这个弹子机放在你这个地方,然后来你这儿理发的人,谁投币谁就玩,玩完以后咱们把每天的钱对半分,你一半,我一半。理发师说,行,那就放吧。
结果第一天,他们去收这个弹子机的时候就发现了4美元,他们能够赚到4美元。25美元的投资,一天赚4美元,你想想看,多可怕!然后这两个孩子没用多长时间就把弹子机扩大到了七台。十几岁的小孩子有七台弹子机的生意,散布在这个城市里边的各个角落。他每周能够赚50美元。50美元什么概念?比那时候一个成年人的工作赚的钱要多多了,比一个打工的成年人赚的钱要多多了。
所以在高中毕业的时候,巴菲特攒了9000美元。9000美元是一笔巨额财富,因为那时候的美元万元户也是特别稀少的。这时候他就不想上大学了。家人说,不行,你必须得上大学。那就考试,巴菲特挺厉害,考上了宾夕法尼亚大学。那里边有一个很著名的商学院,叫沃顿商学院,但是巴菲特在沃顿商学院上了两年,他觉得没什么收获。他在他的传记里边说,他没学到什么东西。
两年以后,他就转学到了内布拉斯加大学。他在内布拉斯加大学一共一年的时间,修完了14门课程,1950年毕业,这时候他还不到20岁。毕业以后回到家里边,在奥马哈,然后准备找工作或者干什么。在那一刻,他突然看到了一本书,叫作《聪明的投资者》。
这本书的作者,我相信大家都知道,叫本杰明·格雷厄姆。格雷厄姆是巴菲特的人生导师,他看到这本书的时候,巴菲特的原话是说,就好像看到了一道光,然后他就决定要向格雷厄姆学习,然后要认真地学习投资。
这件事让我想起我大学一个师弟。他大学毕业之后到了我们家找工作,然后在我家书架上翻,说有什么书可看。书架上有我从旧书摊上买来的书,我从来没看过,我觉得那本书可能就是为他买的,叫《罗杰斯环球投资之旅》。我在去年还见到罗杰斯本人,罗杰斯是美国著名的投资家,骑着摩托车环球投资,到处跑。
我这师弟翻到这本书,他说,你这本书能不能借我?我说,我送你了,拿回家看吧。然后他就拿回家看。看完以后,他给我打一电话,他说,我找到了人生的方向,我要成为这样的人。我觉得当时那个状况就有点像巴菲特看到了《聪明的投资者》。
我这师弟后来真的成了华夏基金的投资经理,而且挺有名的,在华夏基金的业绩非常好。现在自己出来做了私募基金,很成功。希望他将来能成为巴菲特,因为我们有钱投资在他身上。
巴菲特看了格雷厄姆的书之后,就到了纽约,然后加入到格雷厄姆在哥伦比亚大学的班上去学习投资。在这个班上,巴菲特和格雷厄姆之间有一种特别强烈的化学反应,就是大家会觉得,这两个人天生就是一对师徒。格雷厄姆执教22年,第一次给出A+,就是给了巴菲特,就是他给的成绩里边最高的一个成绩A+,是给到了巴菲特。
后来,巴菲特就在格雷厄姆的公司里边工作,成为了这个投资公司的一员。在这个公司里边同时工作的还有一个人,叫比尔·鲁安。这个人可能大家不太熟悉,但是他创立的公司大家都知道,叫红杉资本,红杉资本就是巴菲特同学比尔·鲁安创办的。
但是在巴菲特25岁的时候,格雷厄姆决定退休了。他老了,再加上有一些投资上的失误和失败,他觉得有挫败感,所以格雷厄姆解散了公司,61岁了,他不想干了,就退了。巴菲特这时候25岁,他成立了自己的合伙公司。
合伙公司什么意思呢?我们听说过LP,什么叫LP?叫有限合伙人。有限合伙人就是我拿钱出来给你,你来负责炒作。然后炒股票的这个人就是巴菲特,他叫作一般合伙人。那么7个有限合伙人,就是7个LP,一共投资了10.5万美。这笔钱在当时其实还挺多的,现在当然看起来不多了,才不到100万人民币。巴菲特作为一般合伙人,他只出资了100美元。
他们的约定是什么呢?如果年回报不到6%,那么所有的回报都给LP,就是都给有限合伙人。然后如果这个回报超过6%,超过6%的部分里边25%归巴菲特,然后75%给到有限合伙人。巴菲特的承诺是希望能够为大家创造高于道琼斯指数10%的业绩,结果在运营了五年之后,道琼斯指数上升了75%,而巴菲特这个基金的成绩是251%,它远远超过了道琼斯指数。
这当然和格雷厄姆的教育是有关系的。因为格雷厄姆是第一个提出价值投资的人,他第一个提出,你要找到寻找公司的规律。在遇到格雷厄姆之前,巴菲特觉得股票就是一些可以交易的纸片,就像我们现在很多中国股民一样,甚至不知道那公司是干什么的,他都可以买那个股票。他们就是看涨看跌,它涨了那么多了,它该跌了,它跌了那么多了,它该涨等等,就是这样去判断的。
而格雷厄姆告诉巴菲特,股票的背后是公司,你必须得了解这个公司的价值,然后以远远低于这个公司价值的股价去买它的股票,你就能够赚钱。巴菲特用格雷厄姆的这种方法帮助公司赚了251%。
后来就有很多人找他,然后就不断地成立了各种各样的小型合伙公司,结果太多了,管不过来。于是在1962年的时候,巴菲特32岁了,他把所有的这些股权合并在一块儿,成立了一个稍微大一点的合伙企业。
在第二年,巴菲特就做了人生特别重要的一笔买卖。他花了1300万美金买入了当时股价大幅下跌的美国运通,就是那个运通信用卡的公司。为什么美国运通的股价会大幅下跌?因为当时出了一个食品丑闻,而那个食品丑闻的厂商贷款有很多是来自于各家银行,其中就包括美国运通,所以美国运通受到这个丑闻的牵连,股价大幅下跌,跌了50%。
但是巴菲特怎么判断这件事呢?他在快餐馆里边吃饭,然后就看人们刷卡,发现人们还是刷美国运通卡,没有问题。然后他去超市看,超市里边的人也在刷美国运通卡,没有人因为这件事就不刷卡了。
所以巴菲特说,这个挫败可能是短期的,这是个意外的事件,这个意外事件导致股价下跌,而这个公司本身并没有受损,这是一个大机会,所以他投资1300万买入了美国运通。随后两年,这个股票涨到了原来的三倍。巴菲特在那一笔当中净赚了2000万美元。
这时候他有了很多钱,他就开始收购和控制企业。他成为了一个企业家,他不再是简单地买卖股票,他控制这家企业,他会买100%的股权,把这个公司的股票全部买下来。其中就包括有一个很有名的公司,叫伯克希尔哈撒韦,大家知道这个公司,就是巴菲特现在的公司。
伯克希尔哈撒韦原本是一个生产棉花的厂,然后巴菲特觉得这个厂应该有机会。所以他在买下伯克希尔哈撒韦的时候,并没有想着把它改造成一个投资公司,而是就希望它是一个卖棉花的公司,而且他觉得这个生意是能够赚钱的。
大家都知道,巴菲特每年会给自己的股东写一个年报,然后自己会讲解这个东西。在每年的年报当中都会提这个棉花业务,很多人说,棉花销量在不断地下滑,棉花产业越来越糟糕了,劝巴菲特把它解散掉。但是巴菲特会觉得,如果这个公司解散的话,那么多的工人会很难安排,所以他就一直犹豫。
犹豫到什么时候呢?一直犹豫到1985年6月份,巴菲特才正式关闭了这个纺织厂,把整个棉花业务全部结束掉了,这是结束掉了一项百年业务。但是结束掉了以后,伯克希尔哈撒韦才重新焕发了自己的活力。巴菲特在伯克希尔哈撒韦的时候,发现棉花业务不赚钱,但是他天生有一种能力,就是投资。
有一个公司叫春兰集团,大家记得吗?春兰集团的老总就特别逗,春兰集团的空调什么的做得都已经不行了,大家现在都见不着了,但是他们的老板已经转型成为一个投资大鳄,他拿钱就是去做股市上的投资,他们的目标就是学巴菲特。
巴菲特在1967年的时候,以伯克希尔哈撒韦公司为母体,投资了860万美元,收购了国民赔偿公司,还有国民火灾海上保险公司。巴菲特一直特别喜欢保险公司,所以他收购了一系列的保险公司。比如后来很有名的盖可保险公司,这是很大的保险公司;还包括1998年收购了通用再保险,当时花了160亿美金,这个是那时候最大的一笔投资;当然,后来还有IBM这样更大额的投资。
在收购了一系列的保险公司之后,他聘请了一个人,叫阿基特。听这名就是印度人,这个人毕业于IIT。他们经常说,因为我考不上IIT,所以才会来MIT上学。阿基特就是IIT毕业的。这个人有多重要呢?在伯克希尔哈撒韦2009年的年报当中,巴菲特说,如果芒格、我和阿基特三个人都在一艘沉船上,这时候你如果只能救一个人,请你游向阿基特。就是说阿基特在公司的重要性要比他和查理芒格更加重要。
所以整个保险的业务是非常好的,而且保险公司是一个利润相当丰厚、现金流相当好的业务模式,所以巴菲特特别青睐保险公司。
到现在,大家老听到伯克希尔哈撒韦这个名字,但它到底是干什么的呢?它其实有三大板块。
第一大板块是保险业务,保险业务是他们最大的一个板块。
第二个板块叫资本密集型业务。什么叫资本密集型业务?比如能源、铁路这些大型资本的投资。
第三个板块是制造服务零售业务。它把制造、服务、零售归在一块儿,就比如IBM、可口可乐、卖棒棒糖的亨氏食品等等,这些都叫作制造零售服务业务。
在2002年,这些业务一共为公司创造了108亿美元的利润,就是它的盈利是108亿美元,市值是876亿美元。在过去巴菲特管理的这48年当中,公司的账面价值从每股19美元增长到了每股114214美元,所以它的年复合增长率是19.7%。也就是说,如果你能够保证你的资本每年有20%的增长率的话,你能坚持50年,你就是巴菲特。这是一个相当难以达到的目标。这48年同期,标准普尔的增长率只有9.4%,也已经不错了。如果你那时候买股票能够拿得住,拿到现在的话也已经翻了很多倍了。
这本书里边最核心的部分是巴菲特投资企业的12个坚定的原则。这12个坚定的原则,我前面讲了,你在中国投资股票未必要套用它,但是如果你做长线投资的话,一定会有借鉴。我觉得从一个普通人的角度来看,对我们最大的帮助是,这12条准则让我们知道应该怎样去看待一个东西的价值,这12个准则还让我们知道应该怎样去成为一个良好的职业经理人,怎样去做好一家企业。
因为巴菲特投企业首先是投资人,所以什么是好的企业家?好的企业家的标准是什么?巴菲特在他的理论当中都有阐述。作者总结出来12条,这12条一共分成四大类。
第一类是企业准则,就是这个企业要满足什么标准。
第二类是管理准则,就是管理层如果不行的话,企业行业再好也不行,管理层如果出问题的话,是不行的。
第三类是财务准则,我得有财务指标,财务指标满足什么。
第四类是市场准则,就是值不值得买,这个股价现在够不够低。
那么这四大类当中,又分了一共12个小准则。哪12个呢?从企业准则上讲,有三条。
第一条,这个企业是否简单易懂,这个企业我能不能明白,如果不明白的话,我是不投的,所以企业模式要简单易懂。
第二条,这个企业是否有持续稳定的经营历史,如果它只有几年时间,那么我会比较担心。
第三条,企业是否有良好的长期前景,如果是个做马鞭的公司,你就算了,就别投资了,因为人都不骑马了,你做马鞭的公司有什么用。这是三个企业的准则。
管理准则的第一个就是管理层是否理性,我们在后面会讲管理层怎么判断它的理性。然后管理层对股东是否坦诚,管理层能不能够跟股东敞开了沟通,有问题能够说得出来。然后管理层能否抗拒惯性的趋势,不要被惯性带走了。这是管理的准则。
财务准则就比较专业了,第一个是重视净资产回报率,而不是每股盈利。然后计算真正的股东盈余,股东盈余很重要。然后寻找具有高利润率的企业,利润率要足够高。还有一条叫每一美元的留存利润至少创造一美元的市值,至于为什么这样,我们待会儿解释。
市场准则有两条。第一个是必须确定企业的市场价值,无论是否真的准确,但是我要接近它。然后相对于企业的市场价值,我能不能够以折扣价格买下来。一共就这12条,咱们一个一个来看一看。
首先,简单易懂。巴菲特了解旗下所有企业的营收成本、现金流、劳资关系、价格弹性以及资本配置的需求等等,他从来不做自己不明白的企业。就好像在互联网泡沫猛涨的时候,巴菲特没有投资任何互联网企业,原因就是他看不懂。他说,我不知道这些公司烧来烧去,烧完这些钱,怎么能够赚钱。
当然,他可能会为此损失谷歌的投资、Facebook的投资,可能会损失这些,但是他避免了更多的失败。因为在互联网泡沫破灭的时候,失败的人才是更多的。所以巴菲特在那时候突然之间回归到了全世界第二大富豪,就是因为互联网泡沫。
他只选择在自己智力范围内能够理解的企业。他说,投资成功并不是靠你懂多少,而是认清自己不懂多少,在自己的能力圈内投资。这并不是圈子有多大的问题,而是你如何定义这个圈子的问题。这是巴菲特的名言。这个问题不在于圈子有多大,而是你怎么定义这个圈子,就是你对自己的能力是不是有了解。
你千万不要觉得自己听过几堂课,或者跟一些人见过面,吃过饭,你就对这个行业有所了解。真正了解一个行业是要沉下去,是要看它的财务报表,是要看它的市场,甚至跟它的客户,跟它的供货商都聊过天,甚至你经营过一段时间,你才有可能更熟悉这个行业。
所以这本书里提到了九个最著名的案例,巴菲特投资华盛顿邮报,投资盖可保险公司,大都会,然后可口可乐,富国银行,通用动力,这是造飞机的,还有美国运通,IBM,亨氏食品。这九家公司的业务模式都是清晰明确的,都是巴菲特能够理解和掌握的。这是第一个原则。
第二个原则,必须要有持续稳定的经营历史。为什么要这样呢?巴菲特不仅规避复杂,而且还规避陷入麻烦的企业。什么叫陷入麻烦的企业?比如中国的股民炒股票,特别希望这个公司有事,最近停盘了,太好了,一停盘就有可能会重组,一重组就有可能会倍增。
但是巴菲特认为,这种突然之间的重组或者突然之间的变化其实会带来特别大的风险。因为你不知道它能不能够做得好,所以它的风险就变得很大,这就变成了赌博,而不是分析。而真正能够分析清楚这个企业到底能不能赚钱的,是要看它之前是不是用这种模式赚过钱。如果之前用这种模式赚钱是非常稳定的,我就能够预期它之后的现金流不会太差。
这跟我们短期炒短线的概念是不一样的。炒短线的时候,我们经常会听到一个消息说,这个公司要重组了,连重组方是谁都不知道,或者重组以后能不能赚钱,那有巨大的风险,文化冲突、法律风险都不去考虑,我们就赶紧买进去,就希望它倍增,马上就卖。所以短期和长期是完全不同的。
因此,巴菲特说,他从来几乎不关注热门股,如果一家企业展示了持续稳定的经营历史,年复一年地提供同样的产品和服务,推测它持续成功就是合理的,这时候它的价格可能会比较高。那么一个合理价格上的好企业比便宜价格的坏企业更有利可图。
大家知道,国外股市的退市机制是很明确的。如果你买了一个垃圾股,这个垃圾股很便宜,它当然会有翻倍的可能,但是它有可能会被退市,它一旦被退市,你就血本无归,就是钱都没有了。所以巴菲特更喜欢去买好企业,哪怕这个好企业的价格要比那个垃圾股贵很多,他也认为是值得的。
第三个原则叫良好的长期前景。巴菲特把企业分成两类,一类是少数伟大的企业,还有一类是多数平庸的企业。他把伟大的企业称作具有特许经营权的企业,这个跟我们所理解的麦当劳那种特许经营权可能不一样,这就是一种特权。
这种特权的特点是什么呢?第一,这个公司的产品是被需要或者渴望的,比如可口可乐是被需要和渴望的。第二个,无可替代。你说,百事可乐不是可以替代可口可乐吗?替代不了,这个品牌它替代不了。第三,在这个行业里边没有特别奇怪的管制。如果这个行业有管制的话,巴菲特就不会投资它了。这种公司具有价格弹性,它能够令企业获得超出平均的投资回报,这些伟大的企业都有护城河。
曾经有人问过巴菲特,这个护城河到底有多宽呢?多宽算宽,多宽算好?巴菲特说,我当然希望越宽越好,而且最好有一个城堡拦着它,在护城河里边充满着食人鱼和鳄鱼,这种护城河才算足够宽。就是能够保障竞争优势的东西越多,巴菲特就会觉得越安心。
有一些普通企业,他们只有通过在价格上竞争才能够获得订单,那么这些低成本供给者只有用低成本的优势才能够获得市场,这些人唯一赚钱的机会就是供应短缺的时候。大家记不记得在我们国家80年代末90年代初的时候,只要你搞个企业,就能赚钱,随便生产什么都有人买?为什么?因为那时候就是一个供给短缺的时期,任何烂企业都能够赚到钱,只要你成本够低,只要你能够给人东西就行。
所以预测这些企业的成功,其实就是去预测什么时候能够出现短缺的时期,而这个预测是特别困难的,所以巴菲特从来不去投资这些不具备竞争优势的公司。这是判断企业的三个标准,要有良好的长期前景,要有持续稳定的经营历史,还要简单易懂。
接下来这一段就是讲怎么去判断管理层。因为大家知道,管理层和企业的发展有着特别重要的关系,一个坏的管理层会把一个企业带到深沟里边去,同时一个好的管理层也会让一个企业变得更好。
所以巴菲特投资的时候,几乎都是投给他朋友的公司。这些公司的经营者,无论是可口可乐的老总,还是IBM的老总,都是巴菲特最好的朋友,巴菲特熟知他们。甚至他投资的条件是,只要这个人当CEO,我就愿意出资买你们的股份,他是用这样的方式去跟这个公司来谈判的。
所以管理层要具备哪些特征?第一条叫作管理层要理性。什么是理性?配置公司资本的能力是管理层最为重要的能力,因为这决定着股东的价值。公司在成熟期以后,手上一定会积攒很多的钱,有一些公司有现金或者有一些资本。那么在这个时候,你就要考虑这个钱怎么用,这个资本怎么配置。
如果你把这个钱放在公司里边继续投资,如果它能够产生高于这个资金成本的利润,那当然是一件理性的事。但事实上,有很多企业的管理者会把这个钱配置在公司里边,不断地投入进去,结果发现它产出的价值非常低。而管理者认为,这是一个长期投资,只要我们度过了这一段就好了。
我们曾经投资过的一个公司就是这样。当时公司业绩不错,有几年好日子,手上攒了几千万,然后就拿这几千万加上银行的贷款就去买地,买厂房。那时候确实有点不理性,他们过度乐观地估计了市场,认为市场不会有波动,认为市场还会像以前那样不断地增长。
结果没有想到,整个中国的房地产市场紧缩,然后整个工业品市场开始下滑。这时候你会发现,你花钱买的那个地和厂房不能够给你带来任何一分钱的收入,而且会成为你巨大的负债,因为你需要还银行的贷款。所以整个公司就陷入了现金流的困顿,然后出现了严重的危机。这就是管理层不够理性。
而真正的管理层理性是什么呢?管理层不理性的时候,因为他会受到来自各方的压力、股市上的压力、投资人的压力、董事长的压力,要求他有表现,所以他怎么才能有表现?他得通过花钱来有表现。我有钱,我去收购企业。收购企业的风险是很大的,因为不知道这个企业能不能够跟你有一个良好的合并,由于文化上的冲突,人员上的冲突,理念上的不同,都会出现各种各样的问题。
所以巴菲特认为真正有理性的管理者,如果你找不到特别高回报率的投资,你就应该把钱分给股东,让股东因此受益,巴菲特认为这就是理性的管理者。所以他在投资可口可乐、IBM或者富国银行、通用的时候,他们就会发现,所有这些公司的管理层都有一个习惯,就是当公司有了很多钱,不知道该怎么用的时候,就跟大家分享,就给股东分红,这是一招。
除了分红之外,还有一个更好的方法,就是回购股票。回购股票有两个好处。第一个好处是,如果股价真的是低过公司的实际价值的话,这是一个很好的生意,你花了很少的钱把公司的股份增加了。第二个好处就是回购股票会给股民分红,会让股民觉得公司的股价在不断地增长。所以巴菲特认为,如果你能够分红或者回购股价,不把钱乱投资在买企业上,或者把钱都投资在一些低回报的项目上,这就是理性的表现。这是第二个方法。
第二件事就是管理层要坦诚地对待股东。很多管理层会跟股东报喜不报忧,或者遮遮掩掩,不说那些危机。实际上,巴菲特认为管理层需要跟公司报告的最重要的东西就是数据,无论是会计报表之内的还是之外的,只要这些数据有用,就一定要报告。
这些数据要回答三个问题。第一个问题是公司现在的大致估值是多少,我们公司是做价值嘛,这个公司的价值是增加了还是减少了呢?这是第一个,公司现在的估值。第二个,公司有多大可能性能够达到未来的目标,我们所设定的未来的目标能不能够实现,有多大可能性实现?然后第三个是鉴于过去的表现,管理层到底干得怎么样?这些数据是要回答这三个问题的。
巴菲特称赞那些有勇气公开讨论失败的管理层。巴菲特每年在年报当中都会去讨论自己所犯过的错误,自己的二十大失败等等。当然,因为他是公司的董事长,所以他不怕被开除。不过巴菲特讲过一句话,他说,在公众场合误导他人的CEO,在私底下也会误导自己。这话其实是有道理的。当我们把一个谎言说多了以后,我们自己都会被这个谎言影响。
你们听过那个笑话吗?有一个石油商人跑到了天堂,然后圣彼得拦下他说,天堂现在人满了,进不去了。然后石油商人说,别怕,我有办法。他就在天堂门口喊了一声,地狱里边发现了石油!然后一群人冲向地狱。圣彼得说,是什么人呢?这个人说,这都是石油商人。石油商人听说这事全去地狱了。然后圣彼得说,那行,天堂现在腾出地方了,你进去吧。然后这个石油商人说,我也得到地狱看看,万一真的有石油呢?就跑下去了。
这说明什么呢?我们自己说的谎言到最后也可能会影响到我们自己的行为,因为你会潜移默化地给自己催眠,周围甚至产生了大量的“信息的回升”,到最后你会觉得,搞不好它是真的。所以当你在误导别人的时候,事实上也在误导自己。因此,要坦诚地对待股东,这是第二个特征。
第三个特征就是管理层要学会摆脱惯性。这一点跟佛教讲的是一模一样的,我之前讲过,佛教说,什么是真正的自由?自由就是能够摆脱社会的惯性。而巴菲特在做企业的时候,也要求管理层要能够摆脱社会的惯性。
什么叫作惯性呢?一般来讲,管理层的惯性表现在这么几个地方。第一,是拒绝改变当前的方向,就是出了问题也不调整,也习惯了。
第二,闲不住。就是仅仅为了填满时间,就通过新项目或者并购来消化掉手中的资金,管理层觉得手上有钱就得干点事。
第三个是满足领导者的愿望。领导者无论有多么愚蠢,下属都会为他准备好可行性报告,因为下属会觉得,只要领导高兴就好。我曾经听过一个韩国企业的人讲,他们的社长去上厕所,然后就抱怨了一句,小便池好像不太好。就说了这么一句话,整个公司重新装修,然后把所有的卫生间全部打完了,重新装掉,就是为了满足管理层的喜好。
第四个叫作同行的行为引起的没头脑的模仿。就是大家都这么干,所以管理层觉得,似乎我也应该这样干。无力抗拒这种惯性的驱使,常常是因为公司的股东不愿意接受基本面变化的事实,就是基本面明明已经变化了,但是股东们也不愿意接受,他们就希望按照原来的方式进行。很多人宁愿购买新的公司,也不愿意直面现有的问题,来解决问题。
巴菲特曾经在他的课堂上展示过37家投资银行的失败。他把每一个银行的优点全部列出来,比如灵活性、创新性、人脉资源、MBA等等,一大堆这样的优点。然后巴菲特总结说,你们知道这些公司为什么倒闭吗?所有37家银行倒闭的原因只有一个,就是对他人盲目模仿。大家都投这个,那么我们也投这个,现在这个事特别热,所以大家就都干这个事。
巴菲特识别管理层有一个小窍门。他说,如果你要识别这个管理层是不是理性,是不是能够坦诚地沟通,是不是能够摆脱惯性,怎么办呢?你把它过去几年的年报拿来看,因为上市公司是有年报的,把它过去几年年报拿来看。
你尤其要看管理层发表过的对未来的策略,然后比照一下今天的结果,看这个人之前说的话现在实现了没有,这个人是不是一个说了话能够做到的人。然后再看看他过去的策略和现在的策略有什么不同,你来了解他的思想是如何变化的。他是变得更成熟了,是在一成不变地做错误的事,还是在一成不变地做正确的事?这些东西都是可以通过年报看出来的。这就是为什么巴菲特那么爱看年报的原因。
不过巴菲特也说,管理层再重要,也无法挽救一个制造马鞭的企业。就是这行业都没有了,没人骑马了,你还制造马鞭,你就派杰克·韦尔奇去也没用。所以财务准则更加重要,就是除了管理层之外,我们要看公司的财务准则。因此,接下来我们说四个公司的财务准则,这个就比较专业了。
第一个叫作净资产回报率。分析师们在股市上经常会用每股盈利来衡量一个公司的表现,但是巴菲特认为每股盈利是一个过滤嘴,这个数字并不准确。为什么呢?因为公司会留存上一年度的部分盈余,留存这些盈余之后,每股盈利就自然增加了。所以衡量一个公司的年度表现,巴菲特倾向于净资产回报率,就是盈利除以股东权益。
而股东权益要以成本计算,而不是以市值计算。为什么呢?如果以市值计算的话,假如这个股票涨得很厉害,那么这个市值很大,这时候你会发现股东权益的成本分母变大了,因此公司良好的表现就看不出来了,这个公司看起来就是每股盈余会很低,因为它的股本太大了。而如果这个股价特别低,股价低下去的话,你会发现每股盈利还挺好的,但事实上它可能放大了每股盈利。因此,不要看市值,而要看成本,就是股东们拥有这个公司的成本。
然后还要剔除非经常性项目。什么叫非经常性项目呢?比如这个公司是做餐饮的,它今年突然之间业绩倍增,为什么呢?因为有奥运会,奥运会在北京召开,它成为奥运会的盒饭供应商,所以销量一下子就上升了。你敢投资给它吗?不一定。因为当明年奥运会没有了怎么办?所以剔除掉非经常性项目,我才能够看到正常状况之下,这个公司到底赚了多少钱。
同时,一家优秀的企业应该在没有负债的情况下也能够创造良好的回报,那些依靠高杠杆负债而产生高回报的企业会很令人担心。所以这是第一个指标,要重视净资产的回报率,就是我投资这么多钱,能够赚回多少钱来。
第二个要看的是股东盈余。相对于很多人重视现金流,巴菲特更喜欢使用股东盈余。这个有一个公式,就是一家公司的净利润加上折旧、损耗和摊销,然后减去资本支出和其它必需的营运资本。什么叫资本支出呢?就是明年我们计划要扩建厂房,明年我们计划引进新设备,明年我们计划要打多少钱做广告,这是很大笔的支出,这些钱要减掉。因为如果你不做这个支出的话,公司就没法扩张,没法进展,这个钱是一定要在明年出的,所以把这些东西减掉。
这部分钱就要做股东盈余。股东盈余这项指标其实并没法提供精确的数字,因为计算未来的资本支出常常只能通过预估来进行。但是巴菲特引用了凯恩斯的名言:宁要模糊的正确,也不要精确的错误。就是这个方向是正确的,所以只要它能够有一个模糊的数字就是好的,而不是拿到一个错误的指标,就算它很精确,对你也没有帮助。所以第二条是要看股东盈余。
第三个要看利润率。提高利润率最佳的办法是控制成本。所以大家注意,成本控制下去,那个就是纯利润,而且控制成本的这部分钱是不用交税的。所以巴菲特是特别节俭的一个人。他自己有一次跟别人抱怨说,我这个伯克希尔哈撒韦公司现在真是人满为患,官僚主义盛行。为什么呢?最近五年,伯克希尔哈撒韦,一个市值几百个亿的公司,它的核心人员从16个人增加到了18个人。他竟然认为这就叫作办公室政治,就已经开始变得人满为患。
在伯克希尔哈撒韦这样的公司,你难以想象,它没有法务部门,也没有公关部门,也没有投资者关系部,没有由MBA员工组成的收购、兼并、策略规划部门。然后它的税后成本不到营运利润的百分之一,这个数字是同等规模公司的不到十分之一。所以巴菲特在挑选管理层的时候,特别重视管理层是不是乱花钱。
最后一个指标是巴菲特发明的,叫作一美元前提。什么叫一美元前提呢?他说,这个指标不仅可以迅速地测试出公司的吸引力,而且能够衡量公司管理层为股东创造价值的成果。这个指标是什么意思呢?
就是公司每留存一美元的利润,至少应该能够创造一美元的市场价值。如果市值的提升超过了留存的数字,那就更好了,那就说明公司的市值管理是做得非常好的。有一种行业叫市值管理,就是专门帮上市公司去管理它的市值的。这个叫作一美元前提,就是你创造的每一美元价值在市场上都能够反映得出来,都能够有一美元以上的股价的增加。
所以当有这四个指标存在的时候,这个公司的财务状况就不会特别糟糕,这个公司就会相对比较稳定。
最后两个,就是到底值不值得买,就是它的市场指标。首先,你要能够确定企业的价值。怎么算企业的价值呢?我们在上学的时候也都学过很多方法,有的人喜欢用简单的方法确定公司的价值,比如市盈率,市净率,分红率等等。我们就喜欢低市盈率,低市净率,然后高分红率的这种公司。
但巴菲特相信,一个公司的价值取决于在其生存期间,预期产生的所有现金流在一个合理的利率上的折现。就是你能挣多少钱,折到现在值多少钱,这就是你公司的价值。而这样,你只要确定两个指标,就可以确定公司的价值了。第一个是现金流,第二个是合适的贴现率。
那么在贴现率上面,他只使用一个特别保守的贴现率,就是把美国政府长期国债的利率作为贴现率。咱们举个例子,比如华盛顿邮报,巴菲特在1973年投资它的时候,它的股东盈余,就是我们前面说过那个公式,加上折旧,然后扣除掉未来的资本支出等等,也就是公司现在的价值,这个公司当时有1040万美元的股东盈余。
那时候的国债利率是6.81%,也就是说,如果我有一大笔钱,买了6.81%的国债,我现在能够赚到1040万美元,那这就是我这一大笔钱的价值。所以公司的价值就是用1040万除以6.81%,那么答案就是1.5亿美元。
这就是巴菲特估算公司价值的方法。当然,现在可能会有更多更准确的估值方法,还包括比如对于品牌的估值,未来的成长性,不同的行业估值会不一样,互联网行业的估值就会比普通的传统行业高一点等等,这都存在。但是巴菲特坚定地认为,用这种除法来算是最简单的。
最后一个原则叫低价买入。巴菲特算出这个股价之后,如果它仅仅略微高于内在价值,他是不会买的。因为公司未来的经营只要出现波动,就会导致亏损。反之,如果内在价值与股票价格之间的安全边际足够大,什么叫安全边际呢?就是股价再跌都跌不到这个公司的实际价值,这个就叫作安全边际。如果这个安全边际足够大,那么我就相当于用折扣价买到了杰出的公司。当然,市场会纠正它的错误。这个公司如果是个好公司的话,它迟早会回归到它正常的价值上去,这时候伯克希尔哈撒韦就会获利。
比如巴菲特在投资可口可乐的时候,花了10.23亿美元买可口可乐的股票。在那个时候,可口可乐总公司的估值是150亿美元,就是股票的价值是150亿美元。然后巴菲特计算它的估值是207亿美元,这个是在预计它未来5%增长的状况下,是207亿美元。如果是10%增长,就是381亿。如果是15%的增长,就是483亿。
所以巴菲特的安全边际就算用最保守的方式估计,207亿估计也是27%。如果乐观点估计,就是按照483亿估计的话,那么就是70%。他能够允许可口可乐的股票跌70%,他依然有钱赚。这就是巴菲特买公司的原则。所以一定要能够善于找到一个合适的时机杀进去,当然,最重要的是你得能够准确地判断这个公司的价值。
以上就是巴菲特选择公司的最重要的十二个原则。我们再简单地回顾一下,第一个是对于公司的原则,就是企业准则,企业是否简单易懂,企业是否有稳定持续的经营历史,企业是否具有良好的长期前景。然后从管理层的角度讲,管理层是否理性,管理层对股东是否坦诚,然后管理层是否能够摆脱社会的惯性。然后从财务指标上看,我要重视资产回报率,而不是每股营利,然后计算真正的股东盈余,寻找具有高利润率的企业,然后一美元利润能够创造一美元的市值。然后市场准则有两个,就是必须确定企业的市场价值,然后用一个低的折扣价格买到它。
怎么样,听完以后有没有觉得自己也可能成为巴菲特那样的人?当然,我再强调一下,不要简单地听完这个就用这个方法去选股票。但是我们能够学会的是什么?巴菲特始终强调,耐心是最重要的一件事。如果没有耐心的话,你就整天买了又卖,买了又卖,实际上最大的损失是什么呢?
后来也有人算过这笔账,就拿这几十年的整个财务状况,用短期操作和长期操作进行对比,发现所有短线操作最终的损失是手续费,在美国还有税,税更厉害,中国就是手续费,所以这些手续费和税会导致你大量的损耗。短期之内,你看这是赚钱了,而事实上,其实在投资界,长期投资才能有更稳定的回报。
当然,中国股市,大家都讲,会有例外。那么咱们未必非得投中国股市,咱们如果经营一家企业的话,可不可以也借鉴这里边的思路?比如我们理性一点,比如我们有了钱,我们就要跟股东分红,让股东感觉到价值不断地增加。然后我们不要盲从,不要看市场上其他人在干什么,我们就要干什么。我们不要闲不住,有钱我们可以留下来做高价值的事,而不是非得把这个钱投出去才觉得自己干了活。还包括我们跟股东、员工之间能不能坦诚地沟通。最重要的是对未来趋势的判断。
耐心永远是一个人成长必不可少的重要资质。在这个快节奏的世界里边,巴菲特是有意识地放慢了节奏。他说过一句话,他说,时光的最佳之处在于其长度。这个老人家打算工作到九十多岁,然后说,如果一百岁还能工作的话,我还愿意接着工作。
当然,市场是残酷的。所以巴菲特讲过,市场就像玩牌,如果你玩了一段时间,还不知道谁是输家,那么你可能就是那个人。所以在市场当中,做一个聪明的投资者,意味着你要付出足够的耐心,而且你要足够地愿意去探索和思考,才有可能获得长期的回报。
好了,这本书就讲到这儿了,希望《巴菲特之道》对各位的投资和生活都会有所帮助。欢迎大家加入樊登读书会,跟我们一年读五十本书,用读书来改变世界。谢谢大家,我们下本书再见。


0 条评论,3,838 次阅读